Маржа 87%: як виробник меблевої фурнітури обійшов NVIDIA
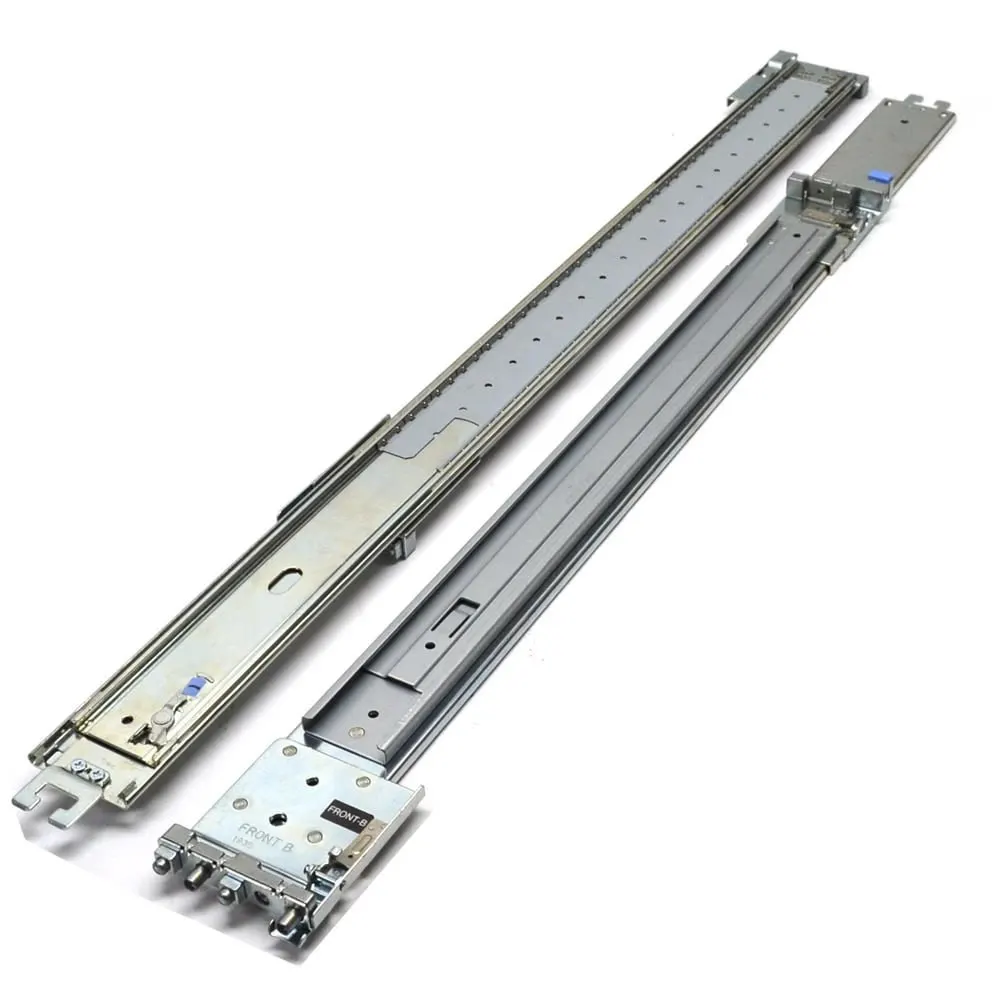
Тайванська King Slide Works, яка починала з випуску меблевих напрямних, стала одним із головних бенефіціарів AI-буму. Її валова маржа сягнула 87%, перевищивши показники NVIDIA та TSMC.
У тіні гучних історій про виробників чипів для штучного інтелекту опинилася компанія, чий профіль діяльності, здавалося б, не має жодного стосунку до технологій. King Slide Works, заснована 1986 року в Тайвані, досі випускає петлі та напрямні для кухонних шухляд, однак її основний продукт уже понад два десятиліття — металеві полозки для серверних стійок.
Засновник компанії Лінь Цзун-чі, який у дев'ять років пішов учнем на меблеву фабрику, у 2000 році опинився перед вибором: погодитися на вимогу ключового клієнта знизити ціни на 30% чи втратити замовника, що забезпечував 40% виручки. Він обрав друге, що мало не призвело до банкрутства, але змусило компанію шукати нову нішу. Так з'явилися серверні напрямні, які сьогодні приносять 97,87% виручки King Slide.
Попри простоту продукту, економіка цього бізнесу вражає. Валова маржа King Slide в останньому кварталі склала близько 87% — проти приблизно 75% у NVIDIA і 68% у TSMC. Чистий прибуток за перше півріччя зріс на 237% рік до року, до NT$10,57 млрд, а виручка за сім місяців — на 136,6%, до NT$22,69 млрд. Липень став п'ятим рекордним місяцем поспіль: NT$6,41 млрд, що в 4,5 раза більше, ніж роком раніше. Акції компанії з початку 2026 року зросли майже на 280%, а 17 серпня закрилися на рекордних NT$13 750. Forbes оцінює статок Лінь Цзун-чі приблизно в $20,2 млрд, що робить його найбагатшою людиною Тайваню.
Секрет такої маржі — у поєднанні кількох факторів. Напрямні становлять не більше 1% вартості серверної стійки, але на них висить обладнання вартістю в мільйони доларів. Економія $50 на комплекті рейок при ризику пошкодити GPU за $30–40 тисяч ірраціональна, тому клієнти готові платити. Компанія накопичила понад 3700 патентів, реєструє по п'ять-шість нових щотижня і фактично формує галузеві стандарти. Інженери дата-центрів навчені працювати саме з її продукцією, а зміна постачальника потребує переатестації всієї стійки.
Водночас King Slide свідомо уникає цінових війн і не локалізує виробництво в Китаї. З моменту IPO у 2005 році компанія щороку тримає валову маржу вище 50%. AI-бум вона зустріла з готовим брендом і портфелем патентів, а не як один із контрактних виробників. Стрибок маржі з 76% до 87% пояснюється операційним важелем: виручка зросла в рази, а постійні витрати — ні. Попит змістився у бік дорогих моделей для дата-центрів, а потужності фізично обмежені, що тримає ціни.
Історія King Slide — це ілюстрація того, що в технологічних циклах гроші концентруються не лише нагорі ланцюжка створення вартості, а й у вузьких, непомітних місцях, де дешевий компонент не має альтернативи, а ціна помилки катастрофічна. Для України це може бути корисним уроком: знайти таку нішу, закріпити її патентами і не поступатися вимогам здешевити продукт — стратегія, яка у 2000 році виглядала ризикованою, а сьогодні коштує $20 млрд.
Читайте також
Ще в розділі «Штучний інтелект»
- Амодей, Альтман і Маск закликали уповільнити розвиток ШІ
- ШІ витісняє MBA: фінсектор переорієнтовується на практичні навички
- Ізраїльський стартап тестує нову систему протидії дронам
- Топ-5 новин про AI за 20 серпня: роботи, пам'ять та приватність
- DefTech в Україні: куди рухається галузь і які фахівці потрібні у 2026 році